Qu'est-ce qu'un balanced scorecard (BSC) ?
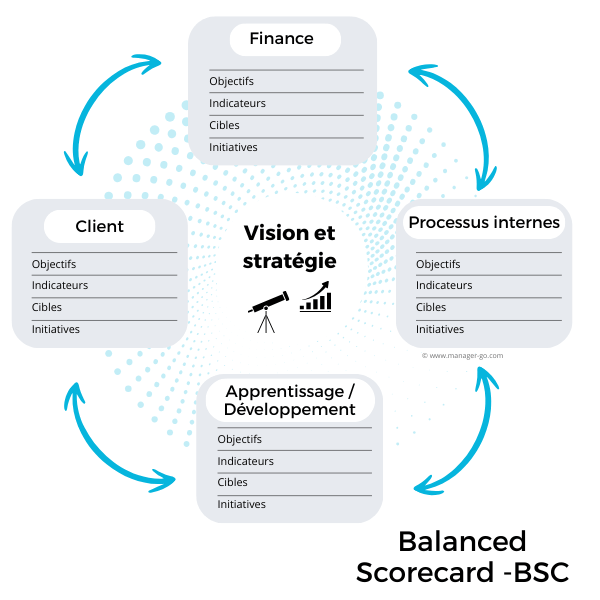
Un balanced scorecard, ou tableau de bord prospectif, est un outil de pilotage de la performance qui suit la stratégie d'une entreprise sur quatre axes : finances, clients, processus internes et apprentissage. Chaque axe compte quelques objectifs reliés entre eux, chacun avec un indicateur, une valeur cible et des actions.
Conçu par Robert S. Kaplan et David P. Norton, il s'agit d'un tableau de bord stratégique dont l'objectif est de prendre en compte l'ensemble des dimensions concourant à la performance au-delà des simples mesures financières.
Le BSC est un véritable système de management intégré de la stratégie. Contrairement aux dashboards classiques qui se contentent d'afficher des KPI financiers, cet outil de pilotage offre une visualisation complète de la santé de votre organisation.
Point clé : en 2013, l'étude mondiale de Bain & Company sur les outils de management plaçait le balanced scorecard en tête des outils utilisés par les entreprises d'Europe, du Moyen-Orient et d'Afrique (communiqué Bain & Company, septembre 2013). La tendance est d'associer des OKR.
BSC ou tableau de bord de gestion : la différence
Un tableau de bord de gestion suit l'activité courante pour repérer les écarts. Le BSC part de la stratégie et mélange les indicateurs qui constatent un résultat, comme la marge, et ceux qui l'annoncent des mois avant, comme le nombre de techniciens formés.
Pour suivre l'activité d'un service au quotidien, consultez notre guide pour créer un tableau de bord.
Les 4 perspectives du tableau de bord prospectif et leurs indicateurs
La force du Balanced Scorecard réside dans son approche multidimensionnelle. Voici les 4 vues du modèle :
- Client
- Finance
- Processus internes
- Apprentissage et développement
Cette architecture permet d'établir des liens de causalité entre les différents objectifs. Par exemple, l'amélioration des compétences (apprentissage) optimise les processus internes, ce qui augmente la satisfaction client et génère in fine de meilleurs résultats financiers.
Kaplan et Norton résument chaque perspective par une question, à vous poser avant de choisir vos indicateurs.
La perspective financière : au-delà des simples ratios
Les indicateurs de performance financiers restent essentiels, mais ne suffisent plus. Le BSC intègre des métriques prévisionnelles qui anticipent les résultats futurs plutôt que de simplement constater les performances passées. L'efficience financière devient ainsi un résultat des trois autres perspectives plutôt qu'un objectif isolé.
La question à se poser : quels résultats nos actionnaires ou nos financeurs attendent-ils ? Un ou deux indicateurs suffisent (taux de marge, retour sur investissement…).
La perspective client : placer la satisfaction au cœur de la stratégie
La satisfaction client constitue un prédicteur fiable de la performance future. En définissant des indicateurs pertinents sur cette dimension (taux de rétention, Net Promoter Score, part de marché), vous créez un système d'alerte précoce pour identifier les opportunités et menaces du marché.
La question à se poser : comment nos clients nous voient-ils ? Mesurez ce que vous leur avez promis. Une entreprise qui se distingue par ses délais suivra le taux de livraisons à l'heure.
Les processus internes : l'excellence opérationnelle comme levier
Cette perspective examine comment optimiser les processus critiques pour créer de la valeur. Les sources de données internes (temps de cycle, taux de défaut, innovation) permettent d'identifier précisément où concentrer les efforts d'amélioration.
La question à se poser : dans quels domaines devons-nous exceller pour tenir notre promesse client ? Ne retenez que les deux à quatre processus dont dépend la stratégie.
L'apprentissage organisationnel : investir dans le capital humain
Les compétences et la motivation des équipes constituent le socle de toute stratégie réussie. Les KPI de cette dimension (formation, engagement, turnover) prédisent la capacité future de l'entreprise à s'adapter et innover.
La question à se poser : pouvons-nous continuer à progresser ? C'est l'axe le plus difficile à mesurer. Préférez la part des postes clés tenus par une personne compétente aux « heures de formation par salarié ».
Ce que le BSC apporte de plus qu'un reporting financier
Un reporting financier dit où en est l'entreprise. Le BSC dit aussi pourquoi, grâce à la carte stratégique qui relie les objectifs entre eux.
Elle a pour vocation d'organiser et piloter le déploiement de la stratégie générale d'entreprise à travers une démarche outillée.
L'intérêt de cet outil est multiple. Le tableau de bord prospectif permet notamment de :
- traduire les objectifs stratégiques en objectifs opérationnels,
- prioriser les projets de développement et les actions marketing,
- mesurer et suivre la trajectoire de l'entreprise vers l'atteinte (ou pas) des objectifs définis,
- mettre en cohérence le travail de chaque collaborateur avec les objectifs opérationnels,
- faciliter la communication de la stratégie et sa déclinaison/traduction pour tous les services,
- un effet indirect, mais très important : il permet de devenir meilleur en formulation et mise en œuvre d'une stratégie.
Chaque destinataire du reporting comprend comment son action contribue aux objectifs globaux.
Téléchargez notre fiche pratique en pdf
- Explications simples pour une mise en oeuvre facile
- Illustrée par des exemples
- Fiche pdf agréable et efficace
Méthode complète pour construire votre balanced scorecard
Pour élaborer un tableau de bord prospectif, il convient de respecter un enchaînement d'étapes.
L'exemple qui nous suit : imaginons une PME de 60 salariés qui fabrique des capteurs pour l'industrie agroalimentaire. Nathalie, la dirigeante, construit son BSC avec Bruno (R&D), Jean (commercial) et Margot (RH).
Définissez votre stratégie
La première phase n'est pas propre au BSC. Elle consiste à élaborer votre stratégie. Pour cela :
- construisez une vision : où voulez-vous aller ? Que voulez-vous devenir ? Fixez un cap en fonction de vos propres aspirations. En savoir plus sur la construction d'une vision stratégique. Appuyez-vous sur la définition de la mission de votre entreprise et de son métier.
- menez un diagnostic stratégique, notamment en mettant en œuvre le fameux outil d'analyse des Forces-Faiblesses-Opportunités-Menaces
- fort de l'analyse réalisée, fixez des objectifs stratégiques.
Cette phase d'anticipation est cruciale : elle détermine la pertinence de tous les indicateurs-clés que vous définirez ensuite. Un diagnostic approfondi des sources de données disponibles vous permettra d'identifier les métriques réellement exploitables pour votre contrôle de gestion.
Cette étape réunit l'équipe de direction, souvent lors d'un séminaire d'une ou deux journées. Vous en sortez avec une phrase de vision et trois à cinq objectifs stratégiques écrits.
Attention : le BSC traduit la stratégie, il ne la crée pas. Un désaccord sur le cap entre dirigeants se retrouverait dans des indicateurs contradictoires : tranchez-le à ce stade.
Dans notre exemple, le SWOT fait ressortir des techniciens très pointus mais une gamme vieillissante. L'équipe fixe trois objectifs : renouveler la gamme, être reconnue comme experte et améliorer la marge.
Fixez les objectifs pour chaque vue du tableau de bord prospectif
Pour cela, construisez une carte stratégique ("strategy map"), voici un exemple :

L'exercice consiste à associer les objectifs ensemble dans une relation de type "cause à effet". Ces objectifs sont élaborés dans un cadre défini par les objectifs stratégiques. Dans notre exemple, l'objectif stratégique pourrait être : devenir l'expert incontournable dans notre domaine d'activité.
Cette cartographie visuelle facilite la visualisation des interdépendances et permet aux destinataires du reporting de comprendre instantanément la logique stratégique.
Construisez la carte en partant du résultat financier visé, puis descendez : que doivent percevoir les clients, quels processus le permettent, quelles compétences faut-il ? Gardez deux à quatre objectifs par perspective.
Le piège de cette étape : remplir les quatre cases sans les relier. Chaque objectif doit avoir au moins une flèche vers la perspective du dessus, sinon il est inutile ou il manque un maillon.
Écrivez chaque flèche sous forme de phrase « si… alors… ». Dans notre exemple : si les techniciens maîtrisent les technologies clés, alors l'entreprise sort plus de produits nouveaux. Ces phrases vous serviront plus tard à vérifier que la stratégie fonctionne.
Choisissez des indicateurs stratégiques et des valeurs cibles
L'étape suivante consiste à choisir des indicateurs pertinents pour chaque objectif, puis fixer la valeur cible (le niveau de performance que vous souhaitez atteindre).
Par exemple, pour l'objectif processus internes "créer des produits innovants", l'indicateur pourrait être le nombre de brevets déposés sur 1 année. La valeur cible pourrait être 4. Autre piste, l'indicateur pourrait reposer sur le taux de nouveaux produits innovants dans l'offre. 30% par exemple. Reste à définir ce qu'est un produit innovant...
La sélection des KPI appropriés nécessite un équilibre subtil : ils doivent être suffisamment ambitieux pour stimuler la performance, mais réalistes pour maintenir la motivation. Le prévisionnel doit s'appuyer sur des données historiques tout en intégrant vos ambitions de croissance.
Prévoyez pour chaque objectif au moins un indicateur qui annonce le résultat, et visez une quinzaine d'indicateurs au total : c'est ce qu'une direction peut suivre en réunion. Rédigez pour chacun une courte fiche :
- Le calcul : la formule exacte, par exemple le chiffre d'affaires des produits nouveaux sur le chiffre d'affaires total.
- La source et le responsable : d'où vient le chiffre et qui le met à jour chaque mois.
- La fréquence : mensuelle, trimestrielle ou annuelle, selon la vitesse à laquelle l'indicateur évolue.
Dans notre exemple, Bruno voulait compter les variantes d'un capteur existant comme produits innovants, Jean s'y opposait. L'équipe retient « produit lancé depuis moins de deux ans, avec une fonction absente de l'ancienne gamme ».
Le piège de cette étape : choisir les indicateurs faciles à obtenir. Le nombre d'heures de formation se calcule en un clic, mais il ne dit pas si les techniciens maîtrisent mieux les technologies clés. Voir aussi notre article sur les indicateurs clés de performance (KPI).
Sélectionnez des initiatives stratégiques
Il s'agit simplement des actions et projets menés pour atteindre vos objectifs. Vous entrez dans la partie opérationnelle. Selon les actions, il sera peut-être nécessaire de descendre d'un niveau en choisissant de nouveaux indicateurs et cibles associés. Ce niveau compose différents plans d'action opérationnels.
Vous avez noté - et c'est la force de cette démarche : les actions menées pour chaque perspective s'inscrivent dans une cohérence d'ensemble. Vision, objectifs, indicateurs, initiatives, tout est relié.
Repérez d'abord les objectifs sans aucune action : ils ont peu de chances de bouger, même avec un bon indicateur. Chaque initiative reçoit ensuite un responsable, un budget et une date de fin.
Le piège de cette étape : ranger les projets en cours dans les cases du BSC. Partez plutôt des objectifs, et reportez les projets qui n'en servent aucun. C'est souvent la décision la plus difficile.
Dans notre exemple, Margot monte un parcours de formation pour l'objectif « améliorer les compétences », resté sans action. La refonte du site web, qui ne sert aucun objectif, est reportée.
Réalisez le tableau de bord prospectif de synthèse
Reprenez tous les éléments que vous placez dans une feuille Excel ou Word comme l'exemple suivant :

Ajoutez trois colonnes qui feront vivre le tableau : le réalisé, l'écart avec la cible et le responsable. Un code couleur (vert, orange, rouge) suffit pour repérer les alertes, et un tableur fait très bien l'affaire au début.
Votre outil de travail est fini. Le dashboard ainsi créé vous permet de piloter les actions en temps réel et d'initier rapidement les actions correctives nécessaires.
Exemple concret de balanced scorecard pour une PME industrielle
Pour illustrer la démarche, voici un exemple de tableau de synthèse :
Vision et stratégie : devenir l'expert incontournable dans notre domaine d'activité.
| Perspective | Objectifs | Indicateurs | Valeur cible | Initiative stratégique |
|---|---|---|---|---|
| Financier | Améliorer la marge des produits | Taux de marge | 30% sur l'exercice | Néant (dépend des objectifs reliés) |
| Client | Construire une image d'expert | Taux de clients nous reconnaissant comme des experts | 80% en fin d'année | Communiquer sur notre expertise |
| Processus internes | Développer le nb de produits nouveaux | Taux de nouveaux produits dans l'offre | 30% sous 1 an | Orienter les équipes marketing sur la création de nouveautés Permettre la remontée d'idées du terrain Lancer des études de marché |
| Apprentissage et développement | Améliorer les compétences | Nb de techniciens maîtrisant les technologies clés | 80% sous 1 an | Action de formation spécifique |
L'investissement en formation (apprentissage) permet d'innover (processus), ce qui renforce l'image d'expert (client) et améliore finalement les marges (finance).
Lire son BSC quand les résultats financiers déçoivent
Un balanced scorecard se lit en croisant les indicateurs qui annoncent et ceux qui constatent. Si la finance baisse alors que clients, processus et compétences progressent, la stratégie est sans doute bonne. Si tout progresse sauf la finance pendant des trimestres, c'est la carte qu'il faut revoir.
Les 4 situations à reconnaître en réunion de suivi
| Finances | Autres perspectives | Lecture la plus probable | Décision à envisager |
|---|---|---|---|
| En baisse | En progrès | Cause extérieure, ou effet pas encore visible | Garder le cap et vérifier la cause externe |
| En hausse | En baisse | Bons résultats du jour, avenir non préparé | Protéger les budgets de formation et d'innovation |
| En baisse | En baisse | Stratégie mal exécutée ou cibles hors d'atteinte | Revoir les initiatives : lancées, financées, suivies ? |
| En hausse | En progrès | Stratégie et exécution cohérentes | Relever certaines cibles pour l'année suivante |
Côté périodicité, suivez les indicateurs qui annoncent chaque mois, ceux qui constatent chaque trimestre, et revoyez la carte une fois par an, avec les budgets. Cette revue s'intègre au pilotage déjà en place.
Par où commencer votre premier tableau de bord prospectif
Vous pouvez commencer en alignant indicateurs-clés, objectifs de performance et plans d'action. Vous créez ainsi un système de pilotage de l'entreprise cohérent et efficace.
Prochaine étape : commencez par cartographier vos objectifs stratégiques actuels selon les 4 perspectives du BSC. Identifiez les liens de causalité entre eux et sélectionnez 3-4 indicateurs pertinents par axe. Faites ensuite relire la carte par deux ou trois responsables de service avant de fixer les cibles.
FAQ : vos questions essentielles sur le balanced scorecard
Quelle différence entre un tableau de bord classique et un BSC ?
Le BSC convient-il aux PME ou seulement aux grandes entreprises ?
Combien d'indicateurs inclure dans mon Balanced Scorecard ?
Auteur - Laurent GRANGER
Fondateur de Manager-go.com, Laurent partage depuis 2008 des outils et méthodes concrètes pour aider les cadres à mieux piloter leur activité. Diplômé d'une école de commerce et titulaire d’un DESS en diagnostic d’entreprise (IAE Lyon 3), il met à profit plus de 30 ans d’expérience plurifonctionnelle en entreprise, du développement commercial et marketing au pilotage organisationnel.
Auteur de plus de 800 contenus pratiques, lus chaque année par des centaines de milliers de professionnels, il s’attache à transmettre des approches applicables, alliant expérience terrain, pédagogie et sens pratique.
Un commentaire peut-être ?
Commentaires
Mohamed 18 mai 2024, 15:30 (Il y a 2 année)
Trés intéressante comme explication pour des "nuls" comme moi. Merci
JACQUES 11 mars 2024, 10:54 (Il y a 3 année)
Très bonne explication du BSC avec simplicité et droit au but. Merci
Mounir Chaouki 26 sept. 2023, 11:36 (Il y a 3 année)
Toujours au Top, merci pour la clarté de vos communications
Emmanuel Douroudakis 22 déc. 2022, 15:56 (Il y a 4 année)
Comme toujours , excellente et utile présentation du sujet. Merci.
Il n'y a pas encore de commentaire.